Vakıf kurmak, belirli ve sürekli bir amaca yeterli mal veya hakları geri alınamayacak biçimde özgülemeyi ve bu iradeyi kanunun aradığı şekilde belgelendirmeyi gerektirir. Noterde vakıf senedi düzenlenmesi önemli bir aşamadır; ancak vakıf bu işlemle değil, yerleşim yeri asliye hukuk mahkemesi nezdindeki sicile tescille tüzel kişilik kazanır. Bu nedenle amaç, başlangıç malvarlığı, yönetim modeli ve tescil dosyası birbirinden kopuk hazırlanmamalıdır.
2026 yılında yeni vakıfların amaçlarına özgülenecek asgari kuruluş malvarlığı Vakıflar Meclisi tarafından 5.000.000 TL olarak belirlenmiştir. Bu tutar şirket sermayesi değildir ve her proje için tek başına yeterlilik garantisi vermez. Mahkeme, özgülenen malvarlığının vakfın somut amacını gerçekleştirmeye elverişli olup olmadığını dosyanın özelliklerine göre değerlendirir.
2026 kuruluş eşiği: Vakıflar Genel Müdürlüğünün 2026 duyurusuna göre yeni vakıflar için asgari kuruluş malvarlığı 5.000.000 TL'dir. Amaç geniş veya yüksek maliyetliyse mahkeme daha yüksek bir malvarlığını gerekli görebilir.
Vakıf Kuruluşu Hakkında Güncel ve Hukuki Rehber
Vakıf kuruluşunun temel dayanakları 4721 sayılı Türk Medeni Kanunu, 5737 sayılı Vakıflar Kanunu ve Vakıflar Yönetmeliğidir. Süreç yalnız bir senet taslağı hazırlamaktan ibaret değildir. Kurucunun ehliyeti ve temsil yetkisi, amacın hukuka uygunluğu, malvarlığının devredilebilirliği ve yeterliliği, organların çalışabilirliği, tescil delilleri ile kuruluş sonrasındaki bildirim ve denetim yükümlülükleri birlikte planlanmalıdır.
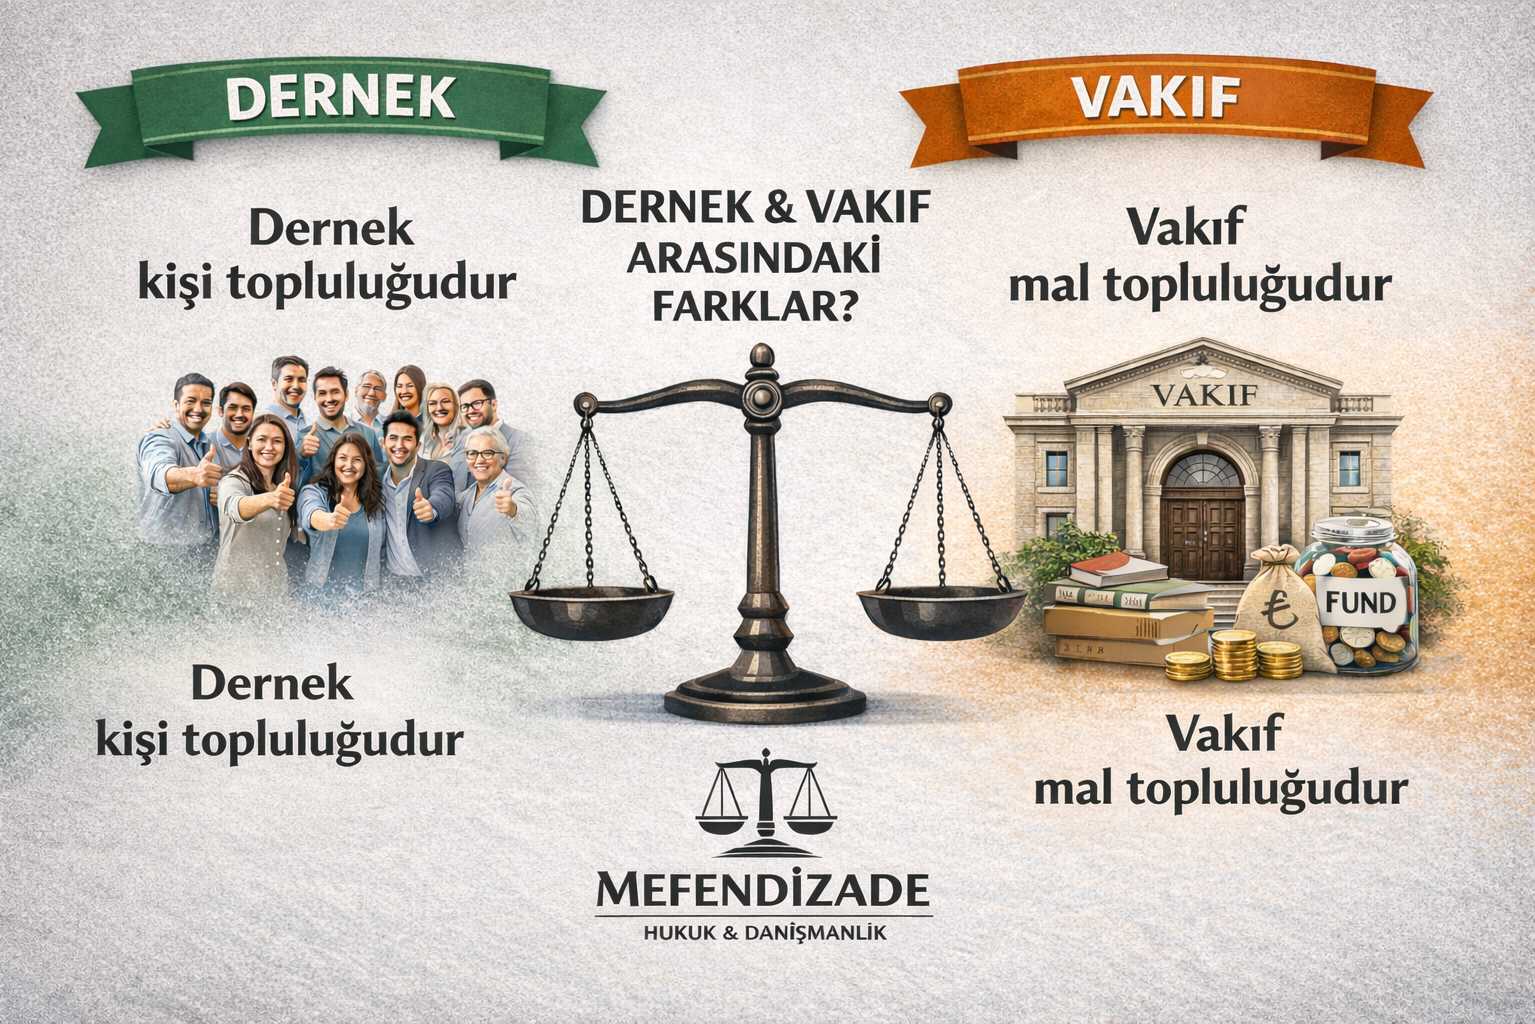
Kurucu sayısı bakımından derneklerdeki gibi asgari üye sayısı aranmaz; gerçek veya tüzel bir kişi vakıf kurabilir. Tüzel kişi kurucu bakımından kendi kuruluş belgesinin vakıf kurmaya ve malvarlığı özgülemeye izin vermesi, ayrıca yetkili organ kararının alınması gerekir. Dernek ve vakıf arasındaki kurucu, üye ve malvarlığı farkları için dernek ile vakıf arasındaki farklar yazımız incelenebilir.
Vakıf Nedir?
Türk Medeni Kanunu m.101'e göre vakıf, gerçek veya tüzel kişilerin yeterli mal ve hakları belirli ve sürekli bir amaca özgülemeleriyle oluşan tüzel kişiliğe sahip mal topluluğudur. Vakfın merkezinde üyelik değil, belirlenmiş amaca tahsis edilen malvarlığı bulunur. Bu yönüyle vakıf, kişi topluluğu niteliğindeki dernekten ayrılır.
Vakıf malvarlığı kurucunun kişisel malvarlığından ayrılır ve senette yazılı amaç doğrultusunda yönetilir. Kurucunun vakıf üzerindeki etkisi, tapu malikinin veya şirket ortağının mülkiyet yetkileriyle aynı değildir. Kurucuya veya yöneticilere sınırsız biçimde malvarlığını geri alma, amacı değiştirme ya da vakıf mallarını kişisel yarar için kullanma yetkisi veren hükümler vakıf yapısıyla bağdaşmaz.
Vakfın Temel Unsurları Nelerdir?
Vakfeden
Vakfeden, mal veya haklarını vakıf amacına özgüleyen gerçek ya da tüzel kişidir. Gerçek kişinin fiil ehliyeti; tüzel kişinin ise kuruluş belgesi, yetkili organı ve temsil şekli incelenir. İşlem temsilci aracılığıyla yapılacaksa noter tarafından düzenlenen temsil belgesinde vakfın amacı ile özgülenecek mal ve hakların açıkça gösterilmesi gerekir.
Birden fazla kurucu bulunması mümkündür; ancak kurucu sayısının çokluğu hukuken zorunlu değildir. Yabancı gerçek ve tüzel kişilerin Türkiye'de vakıf kurmasında Vakıflar Kanunundaki hukuki ve fiilî karşılıklılık esasları ayrıca değerlendirilir.
Vakfedilen Malvarlığı
Kuruluş malvarlığı nakit, taşınır, taşınmaz veya ekonomik değeri bulunan devredilebilir haklardan oluşabilir. Nakit özgüleniyorsa tutarın Türkiye'de kurulu bir bankada kuruculardan biri adına açılan ve kurulacak vakıf lehine bloke edilen hesaba yatırılması, buna ilişkin belgenin tescil dosyasına sunulması uygulamada önem taşır. Taşınır, taşınmaz veya hak özgülenmesinde mülkiyet, takyidat, değerleme ve ilgili sicile aktarım koşulları incelenir.
Malvarlığının yalnız kâğıt üzerinde gösterilmesi yeterli değildir. Üzerinde devri engelleyen kayıt bulunan, değeri belirsiz veya vakfın kullanımına geçirilemeyen bir varlık kuruluş amacını finanse etmeye elverişli sayılmayabilir. Taşınmazlarda güncel tapu kaydı, ayni ve şahsi haklar; şirket paylarında devir sınırlamaları; alacaklarda tahsil kabiliyeti ayrıca araştırılmalıdır.
Amaç
Amaç belirli, sürekli, anlaşılabilir ve hukuka uygun olmalıdır. Anayasanın temel ilkelerine, hukuka, ahlaka, millî birliğe ve millî menfaatlere aykırı veya belirli bir ırk ya da cemaat mensuplarını desteklemeye yönelen amaçlarla vakıf kurulamaz. “Her türlü yardım faaliyeti” gibi sınırları belirsiz ifadeler yerine hedef kitle, faaliyet alanı, coğrafi kapsam ve uygulama araçları açıkça yazılmalıdır.
Amaç maddesi gereksiz ölçüde dar kurulursa değişen koşullara uyum güçleşebilir; aşırı geniş kurulursa malvarlığının yeterliliği ve yönetimin hesap verebilirliği zayıflar. Amaç ile faaliyet yöntemleri birbirinden ayrılmalı, gelir elde etmeye yönelik araçlar asıl amacın yerine geçirilmemelidir.
Vakfa Tahsis Edilecek Malvarlığı (Asgari Sermaye)
Başlıkta yaygın arama dili nedeniyle “asgari sermaye” ifadesi yer alsa da teknik kavram asgari kuruluş malvarlığıdır. Vakıf, anonim veya limited şirket olmadığı için sermaye şirketi hükümleri uygulanmaz. Vakıflar Meclisinin 22 Aralık 2025 tarihli ve 819/790 sayılı kararıyla 2026 yılı için belirlenen asgari tutar 5.000.000 TL'dir.
| Konu | 2026 uygulaması | Dikkat edilmesi gereken |
|---|---|---|
| Asgari kuruluş malvarlığı | 5.000.000 TL | Her yıl güncellenebilen eşiktir; başvuru tarihinde doğrulanmalıdır. |
| Amaca göre yeterlilik | Mahkemece somut dosyada incelenir. | Asgari tutara ulaşmak, geniş kapsamlı her amaç için yeterlilik garantisi değildir. |
| Nakit dışı değerler | Devredilebilir mal ve haklar özgülenebilir. | Değerleme, mülkiyet ve ilgili sicile aktarım koşulları ispatlanmalıdır. |
Beş milyon lira yalnız başlangıç alt sınırıdır. Örneğin ülke çapında sürekli burs, sağlık tesisi veya yüksek maliyetli sosyal hizmet planlayan bir vakıfta gelir modeli ve faaliyet bütçesi bu tutarın üzerinde bir malvarlığı gerektirebilir. Mahkeme, gerektiğinde bilirkişi incelemesi yaptırabilir ve Vakıflar Genel Müdürlüğünün görüşünü alır.
Vakfın Amacı Nasıl Belirlenmelidir?
Amaç maddesi, vakfın varlık sebebini; faaliyet maddeleri ise bu amaca ulaşmak için kullanılabilecek araçları göstermelidir. Eğitim amacı varsa bursun hedef kitlesi ve genel seçim ölçütleri, kültür amacı varsa korunacak veya geliştirilecek alan, sosyal yardım amacı varsa yararlanıcı grupları ve yardım türleri senette öngörülebilir. Kişiye özel, geçici veya fiilen tamamlanmış bir hedef sürekli amaç şartını karşılamayabilir.
Kurucular vergi muafiyeti hedefliyorsa, kuruluş senedi henüz hazırlanırken 4962 sayılı Kanun ve ilgili mali düzenlemelerdeki amaç ve gelir harcama şartlarını ayrıca değerlendirmelidir. Bununla birlikte senedi yalnız vergi avantajına göre kurmak doğru değildir; vakfın fiilî faaliyeti, bütçesi ve denetim düzeni amaçla uyumlu olmalıdır.
Vakıf Nasıl Kurulur?
Kuruluş iradesi iki yolla açıklanabilir: noterde düzenleme şeklinde resmî senet veya ölüme bağlı tasarruf. Her iki yöntemde de tüzel kişilik mahkeme siciline tescille kazanılır. Vakıflar Genel Müdürlüğünün kuruluş açıklaması, güncel işlem ve belge örnekleri bakımından başvuru öncesinde kontrol edilmelidir.
Resmi Senetle Vakıf Kuruluşu
- Amaç ve faaliyet modeli hazırlanır: Hedef kitle, faaliyetler, gelir modeli ve yıllık bütçe tasarlanır.
- Kurucular ve yetkiler doğrulanır: Gerçek kişilerin ehliyeti, tüzel kişilerin kuruluş belgesi ve yetkili organ kararı incelenir.
- Malvarlığı belirlenir: Nakit için bloke hesap ve banka belgesi; diğer varlıklar için mülkiyet, değerleme ve devir belgeleri hazırlanır.
- Vakıf senedi düzenlenir: Senet, noterde düzenleme şeklinde yapılır. Temsilci kullanılacaksa özel içerikli temsil belgesi gerekir.
- Tescil talep edilir: Vakfın yerleşim yerindeki asliye hukuk mahkemesine başvurulur. Mahkeme, senedi ve delilleri inceler; gerektiğinde Vakıflar Genel Müdürlüğünün görüşünü ve bilirkişi incelemesini alır.
- Sicil ve malvarlığı işlemleri tamamlanır: Tescil kararıyla tüzel kişilik doğar. Mahkeme kararı Genel Müdürlüğe resen bildirilir; merkezi sicil ve ilan işlemleri yürütülür, özgülenen varlıklar vakıf adına geçirilir.
- Kuruluş sonrası kayıtlar açılır: Vergi, defter, muhasebe, banka, personel ve ilgili idari bildirimler vakfın faaliyet modeline göre tamamlanır.
Noter, resmî senedin bir örneğini yedi gün içinde Vakıflar Genel Müdürlüğüne gönderir. Bu bildirim mahkeme tescilinin yerine geçmez. Tescil başvurusunda görevli mahkeme vakfın yerleşim yeri asliye hukuk mahkemesidir; dosyanın somut içeriğine göre ek belge, düzeltme veya değerleme istenebilir. Mevzuatta her dosya için garanti edilen sabit bir sonuçlanma süresi bulunmadığından kesin süre vaat edilmemelidir.
Ölüme Bağlı Tasarrufla Vakıf Kuruluşu
Vakıf, vasiyetname veya miras sözleşmesi niteliğindeki ölüme bağlı tasarrufla da kurulabilir. Bu yöntemde şekil, ehliyet, saklı pay, tasarruf edilebilir kısım ve belgenin açılması gibi miras hukuku sorunları kuruluş sonucunu doğrudan etkiler. Vasiyetnamenin türleri ve şekil koşulları için vasiyetname hazırlama içeriğimize bakabilirsiniz.
Ölüme bağlı tasarrufta vakfın amacı, özgülenecek malvarlığı ve temel örgütü tereddüde yer bırakmayacak şekilde belirlenmelidir. Kurucunun ölümünden sonra eksiklikleri açıklama imkânı bulunmadığı için belirsiz ifadeler daha ciddi tescil ve miras uyuşmazlıklarına yol açabilir. Saklı payları zedeleyen tasarruflar bakımından mirasçıların tenkis hakları saklıdır.
Vakıf Senedinde Bulunması Zorunlu Unsurlar
Türk Medeni Kanunu m.106 uyarınca vakıf senedinde vakfın adı, amacı, bu amaca özgülenen mal ve haklar, örgütlenme ve yönetim şekli ile yerleşim yeri gösterilir. Tescil ve sürdürülebilir yönetim bakımından senette ayrıca şu konuların açıklaştırılması gerekir:
- Vakfın adı, yerleşim yeri ve varsa faaliyet alanı,
- Belirli ve sürekli amaç ile bu amaca yönelik faaliyetler,
- Özgülenen mal ve hakların türü, değeri ve vakfa geçiş yöntemi,
- Yönetim organının oluşumu, görev süresi, yetkileri ve temsil şekli,
- Toplantı ve karar yeter sayıları ile üyeliğin sona ermesi ve boşalan üyeliğin doldurulması,
- Gelirlerin elde edilmesi, bütçe, harcama ve iç denetim düzeni,
- Senet değişikliği, amacın gerçekleştirilmesinin imkânsızlaşması ve sona erme hâllerine ilişkin hükümler,
- Sona erme durumunda kalan malvarlığının hukuka uygun tahsis biçimi.
Vakıflar Genel Müdürlüğünün genel vakıf senedi örneği bir kontrol aracı olarak kullanılabilir; ancak örnek metin somut vakfın amacı, malvarlığı ve yönetim yapısı değerlendirilmeden aynen kopyalanmamalıdır. Senette zorunlu bir unsurun eksikliği mümkünse tescilden önce mahkemece tamamlattırılabilir; kuruluş sonrasındaki değişiklikler ise yetkili organ kararıyla tek başına yürürlüğe girmez ve mahkeme sürecini gerektirebilir.
Vakfın Organları Nelerdir?
Kanunen zorunlu organ yönetim organıdır. Yönetim kurulu veya senette benimsenen başka adla düzenlenen bu organ, vakfı yönetir ve temsil eder. Mütevelli heyeti, danışma kurulu ya da ayrı denetim kurulu her vakıf için kanunen zorunlu değildir; vakfın büyüklüğü ve faaliyet modeli gerektiriyorsa senette ek organlar kurulabilir.
Organ sayısını artırmak tek başına kurumsal güvence sağlamaz. Her organın görev alanı, seçim veya atanma yöntemi, görev süresi, toplantı ve karar nisapları, temsil yetkisi, çıkar çatışması kuralları ve üyelik boşalınca izlenecek yöntem açık olmalıdır. Aynı yetkinin birden fazla organa verilmesi kararların geçerliliği ve temsil bakımından uyuşmazlık doğurabilir.
| Yapı | Hukuki durum | İşlev |
|---|---|---|
| Yönetim organı | Zorunlu | Yönetim, temsil, bütçe ve faaliyet kararları |
| Mütevelli heyeti | Senetle öngörülebilir | Üst düzey politika, seçim ve gözetim görevleri senette belirlenir. |
| Denetim kurulu | Her vakıfta ayrı organ olarak zorunlu değil | İç denetimin örgütlenmesine katkı sağlar; yasal iç denetim yükümlülüğünü ortadan kaldırmaz. |
Vakıflar Kim Tarafından Denetlenir?
Yeni vakıflarda iç denetim esastır; Vakıflar Genel Müdürlüğünün denetim ve inceleme yetkisi de saklıdır. Denetimde senetteki amaç ve faaliyetlere uyulup uyulmadığı, varlıkların amaç doğrultusunda yönetilip yönetilmediği, muhasebe kayıtları, mali tablolar, organ kararları ve yasal bildirimler incelenebilir.
Vakıflar Genel Müdürlüğünün denetim açıklamasına göre iç denetim raporu ve sonuçları yıl sonundan itibaren altı ay içinde düzenlenir ve rapor tarihini izleyen iki ay içinde ilgili Vakıflar Bölge Müdürlüğüne gönderilir. Şube ve temsilcilikler de iç denetim kapsamına alınır. Raporun yalnız şeklen hazırlanması değil, muhasebe ve faaliyet bilgilerinin doğrulanabilir olması gerekir.
Vakıf yönetimi, yıllık beyanname, mali tablolar, bütçe, faaliyet raporu, yönetici değişikliği, taşınmaz işlemleri ve diğer bildirimler bakımından güncel Vakıflar Yönetmeliğini ve VGM duyurularını takip etmelidir. Vakfın iktisadi işletmesi bulunuyorsa işletmenin vergisel ve muhasebe yükümlülükleri vakıf kayıtlarından ayrı izlenmelidir.
Vergi Muafiyeti (Kamu Yararına Vakıf) Nasıl Alınır?
Vakıf tescil edildiğinde kendiliğinden vergi muafiyeti kazanmaz. Vakıflar bakımından teknik statü, 4962 sayılı Kanun m.20 uyarınca vergi muafiyeti tanınan vakıf statüsüdür; derneklerdeki “kamu yararına çalışan dernek” kavramıyla aynı değildir. Vergi muafiyeti, gerekli incelemeler ve görüşler sonrasında Cumhurbaşkanı kararıyla tanınabilir.
Başvuru tarihi itibarıyla faaliyet konusu, kamuya açıklık, Devletin kamu hizmeti yükünü azaltıcı etki, faaliyet süresi, gelir getirici malvarlığı, yıllık gelir, gelirlerin amaca harcanması, defter ve raporlama koşulları birlikte aranır. Genel kural olarak kuruluş tarihinden itibaren en az bir yıllık faaliyet gerekir; mevzuattaki daha yüksek malvarlığı ve gelir koşullarını sağlayan vakıflar için altı aylık istisna gündeme gelebilir. Yıllık parasal eşikler değişebildiği için başvuru tarihinde Gelir İdaresinin güncel tebliği esas alınmalıdır.
Vergi muafiyeti, vakfın ve iktisadi işletmelerinin bütün vergi ve harçlardan koşulsuz biçimde muaf olduğu anlamına gelmez. Avantaj, istisna ve indirimler verginin türüne, işlemin niteliğine ve özel şartlara göre incelenir. Kuruluş malvarlığı eşiği ile vergi muafiyeti başvurusundaki gelir getirici malvarlığı ve yıllık gelir şartları da birbirinden farklıdır.
Vakıf Kuruluşunda Hukuki Destek Neden Önemlidir?
Kuruluş dosyasındaki temel riskler, senetteki bir cümlenin eksik olmasından daha geniştir. Amacın malvarlığıyla uyumsuz kurulması, tüzel kişi kurucunun yetkisiz karar alması, nakit dışı varlığın devredilememesi, temsil yetkisinin çakışması, organların karar alamayacak biçimde tasarlanması veya vergi muafiyeti hedefinin senet ve faaliyet bütçesiyle uyuşmaması tescili ve sonraki işleyişi zorlaştırabilir.
Hukuki inceleme; kurucu belgeleri, vakıf senedi, kuruluş malvarlığı, mahkeme dosyası ve kuruluş sonrası uyum takviminin aynı amaç etrafında kurulmasını sağlar. Özellikle taşınmaz, şirket payı, fikrî hak veya ölüme bağlı tasarrufla malvarlığı özgüleniyorsa miras, vergi, tapu ve şirketler hukuku boyutları birlikte ele alınmalıdır. İlgili kanun maddelerine toplu erişim için Türk Medeni Kanunu tam metni sayfamızdan yararlanabilirsiniz.
Vakıf kuruluş dosyanızı birlikte değerlendirelim. Amaç, senet, malvarlığı ve tescil belgelerinin somut yapınıza uygun incelenmesi için iletişim formunu kullanabilir, WhatsApp üzerinden yazabilir veya +90 540 571 06 30 numarasını arayabilirsiniz.